
 97.000+ Bewertungen


Tabaksteuer auf Drehtabak
Die Besteuerung von Feinschnitt (Drehtabak) setzt sich aus mehreren Bestandteilen zusammen. Neben einem gewichtsbezogenen Anteil berücksichtigt der Gesetzgeber den Kleinverkaufspreis und eine Mindeststeuer. Zum 1. Januar 2026 trat die letzte Stufe des Tabaksteuermodernisierungsgesetzes aus dem Jahr 2021 in Kraft. Im Oktober 2026 folgte eine weitere Gesetzesänderung. Wir erklären die Berechnungsgrundlagen, ordnen den rechtlichen Stand ein und zeigen anhand eines ausdrücklich historischen Beispiels, wie die einzelnen Steuerbestandteile zusammenwirken.
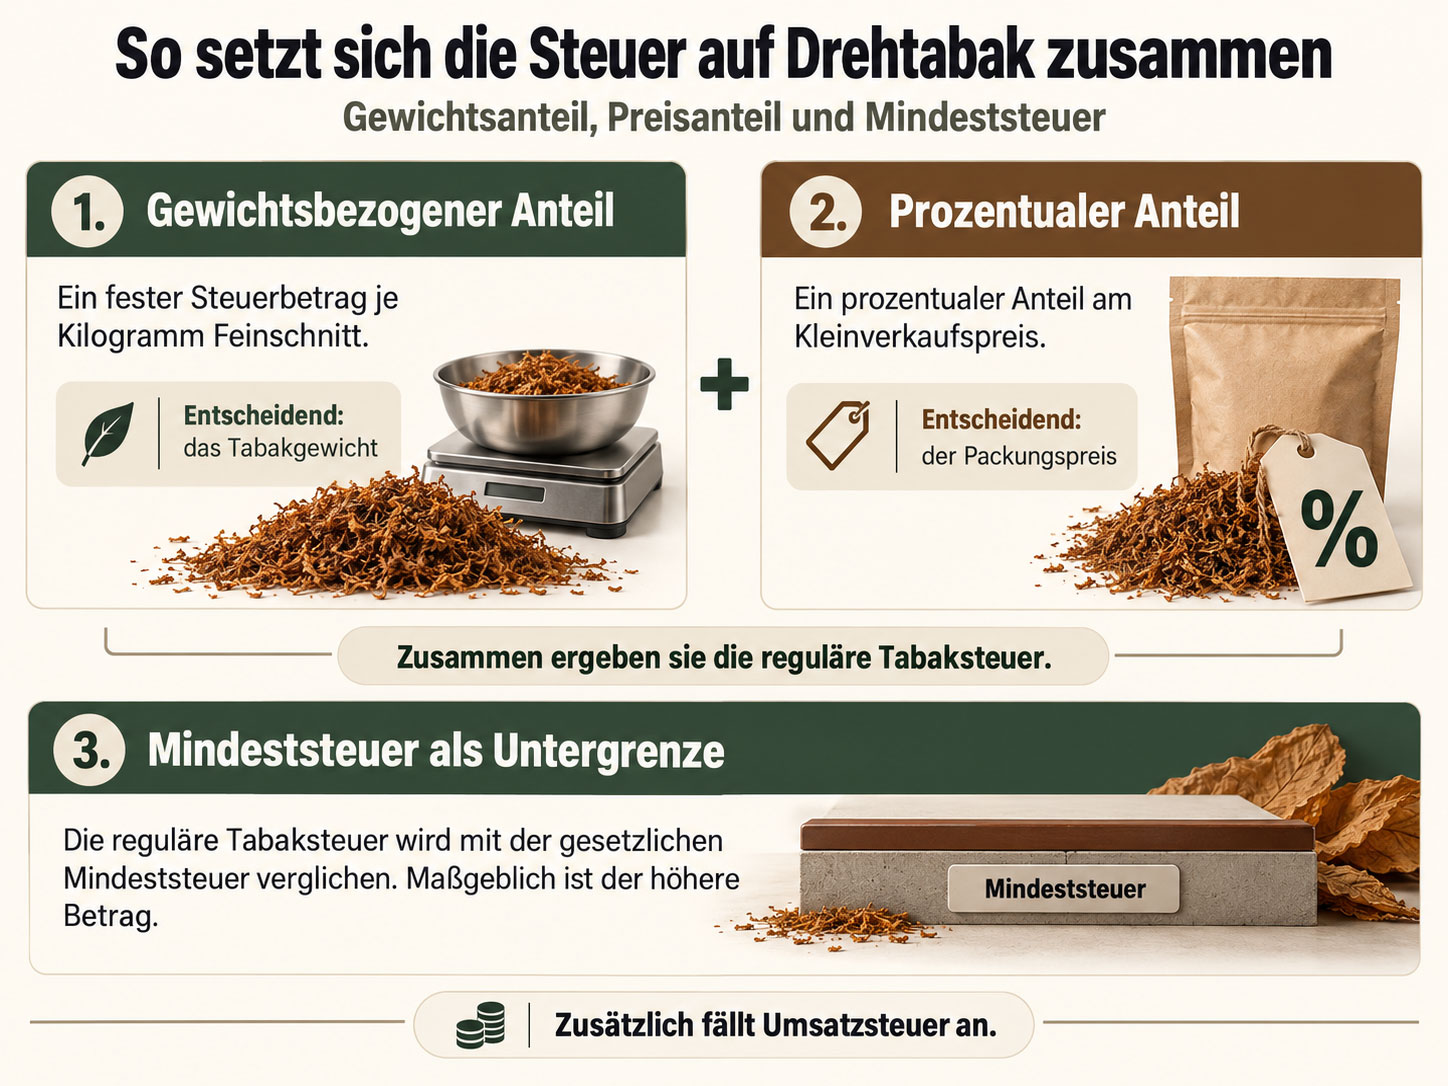
- Für Feinschnitt kombiniert der Gesetzgeber zwei Bemessungskomponenten: einen spezifischen Anteil, der sich am Gewicht bemisst, und einen ad-valorem-Anteil, der sich prozentual am Kleinverkaufspreis orientiert.
- Zusätzlich ist die gesetzliche Mindeststeuer zu berücksichtigen. Bei ihrer Berechnung wird die Umsatzsteuer des Kleinverkaufspreises abgezogen.
- Die Gesetzesänderung vom Oktober 2026 ist bereits verkündet. Frühere Entwurfszahlen und Preisprognosen sind deshalb keine verlässliche Grundlage für die aktuelle Steuerberechnung.
- Rollpapier, Filter, Hülsen und Stopfgeräte unterliegen nicht der Tabaksteuer.
Rechtliche Grundlage: § 2 Tabaksteuergesetz
Die Tabaksteuer ist eine bundesgesetzlich geregelte Verbrauchsteuer. Grundlage der Erhebung bildet das Tabaksteuergesetz (TabStG), dessen zentraler Steuertarif in § 2 normiert ist. Für Feinschnitt kombiniert der Gesetzgeber zwei Bemessungskomponenten: einen spezifischen Anteil, der sich am Gewicht bemisst, und einen ad-valorem-Anteil, der sich prozentual am Kleinverkaufspreis orientiert.
Zusätzlich wird geprüft, ob die regulär berechnete Steuer die gesetzliche Mindeststeuer erreicht. Dabei ist zu beachten, dass die gesetzlichen Mindestbeträge für Feinschnitt unter Abzug der Umsatzsteuer des Kleinverkaufspreises angewendet werden. Ein im Gesetz genannter Eurobetrag je Kilogramm darf deshalb nicht ohne diesen Abzug als tatsächliche Tabaksteuer einer Packung übernommen werden.
Den Kleinverkaufspreis bestimmt der Hersteller oder Einführer. Die Bemessungsgrundlagen regelt § 3 TabStG. Der Zoll ist als Bundesbehörde für die Erhebung der Verbrauchsteuer zuständig.
Historisches Rechenbeispiel: Steuersätze vom 1. Januar 2026
Das Tabaksteuermodernisierungsgesetz von 2021 sah mehrere stufenweise Anhebungen bis 2026 vor. Zum 1. Januar 2026 betrug der spezifische Steuersatz für Feinschnitt 61,58 Euro je Kilogramm. Hinzu kamen 17,40 Prozent des Kleinverkaufspreises. Als Mindestbetrag waren 128,83 Euro je Kilogramm abzüglich der Umsatzsteuer des Kleinverkaufspreises vorgesehen.
| Historischer Tarif zum 1. Januar 2026 |
|---|
| 61,58 Euro je Kilogramm zuzüglich 17,40 Prozent des Kleinverkaufspreises |
| mindestens jedoch 128,83 Euro je Kilogramm abzüglich der Umsatzsteuer des Kleinverkaufspreises |
Diese Werte dokumentieren den Tarif zum Jahresbeginn 2026. Sie sind keine aktuelle Tarifauskunft für einen späteren Besteuerungszeitpunkt.
Anhand dieser historischen Sätze lässt sich die Berechnung nachvollziehen. Das folgende Beispiel verwendet eine angenommene 30-Gramm-Packung mit einem Kleinverkaufspreis von 8,50 Euro. Es handelt sich um ein Rechenbeispiel, nicht um eine Preisempfehlung oder eine Prognose.
Gewichtsanteil: 61,58 Euro × 0,03 kg = rund 1,847 Euro.
Preisanteil: 17,40 Prozent von 8,50 Euro = 1,479 Euro.
Reguläre Tabaksteuer: Zusammen ergeben beide Anteile rund 3,326 Euro je Packung.
Mindeststeuerprüfung: 128,83 Euro × 0,03 kg ergeben 3,8649 Euro. Davon wird die im Kleinverkaufspreis enthaltene Umsatzsteuer von rund 1,357 Euro abgezogen. Die so berechnete Mindeststeuer liegt mit rund 2,508 Euro unter der regulären Tabaksteuer. Im Beispiel ist deshalb die reguläre Tabaksteuer maßgeblich.
Umsatzsteuer: Bei einem Umsatzsteuersatz von 19 Prozent beträgt der im Bruttopreis enthaltene Anteil 8,50 Euro × 19 ÷ 119 = rund 1,357 Euro. Zusammen mit der Tabaksteuer ergeben sich damit rund 4,68 Euro Steuern.
Gesetzesänderung vom Oktober 2026
Der Bundestag hat der Änderung des Tabaksteuergesetzes am 15. Oktober 2026 zugestimmt. Das Gesetz vom 19. Oktober 2026 wurde am 20. Oktober 2026 im Bundesgesetzblatt veröffentlicht; als Inkrafttreten ist der 21. Oktober 2026 dokumentiert. Die frühere Darstellung als lediglich beschlossener Kabinettsentwurf ist damit überholt.
Für eine konkrete Steuerberechnung sind die geltende Gesetzesfassung und der jeweilige Besteuerungszeitpunkt entscheidend. Die Neufassung enthält zeitlich abgegrenzte Tarife für die Jahre 2027 bis 2030. Frühere Entwurfswerte werden hier nicht fortgeschrieben. Ebenso entfallen daraus abgeleitete Prognosen zu künftigen Packungspreisen.
Den Verfahrensstand dokumentiert das Dokumentations- und Informationssystem des Bundestages. Die gesetzlichen Tarife stehen in § 2 Tabaksteuergesetz.
Warum Feinschnitt gesondert besteuert wird
Das Tabaksteuergesetz unterscheidet innerhalb des Rauchtabaks zwischen Feinschnitt und Pfeifentabak. Nach § 1 Absatz 5 TabStG ist Rauchtabak Feinschnitt, wenn mehr als 25 Prozent des Gewichts der Tabakteile weniger als 1,5 Millimeter lang oder breit sind. Nach Absatz 6 gilt außerdem Pfeifentabak als Feinschnitt, wenn er zur Selbstfertigung von Zigaretten bestimmt ist.
Für die steuerliche Einordnung kommt es damit auf die gesetzlichen Merkmale und gegebenenfalls auf die Zweckbestimmung an. Feinschnitt wird in § 2 TabStG einem eigenen Tarif zugeordnet. Was hinter Schnittbild, Sorten und Verarbeitung steckt, erklärt der Beitrag „Feinschnitttabak einfach erklärt“.
Packungsformate und Steuerberechnung
Feinschnitt wird in unterschiedlichen Packungsgrößen angeboten. Für den gewichtsbezogenen Steueranteil wird der Packungsinhalt von Gramm in Kilogramm umgerechnet: 30 Gramm entsprechen 0,03 Kilogramm, 100 Gramm entsprechen 0,1 Kilogramm.
Der Preisanteil richtet sich nach dem festgelegten Kleinverkaufspreis. Anschließend ist die Mindeststeuer zu berücksichtigen. Die Packungsgröße allein reicht deshalb nicht aus, um die gesamte Steuerbelastung zu bestimmen.
Aus einer Änderung des Steuertarifs lässt sich außerdem kein verbindlicher künftiger Ladenpreis ableiten. Die Festlegung des Kleinverkaufspreises erfolgt durch den Hersteller oder Einführer. Konkrete Prognosen zu späteren Packungspreisen werden hier deshalb nicht angegeben.
Private Mitnahme aus anderen EU-Staaten
Für die private Mitnahme von Tabakwaren aus anderen EU-Mitgliedstaaten enthält § 22 TabStG eigene Regeln. Die dort geregelte Steuerbefreiung setzt voraus, dass eine Privatperson die Waren für ihren Eigenbedarf im steuerrechtlich freien Verkehr eines anderen Mitgliedstaats erwirbt und selbst nach Deutschland befördert.
Ob Eigenbedarf vorliegt, wird anhand mehrerer Kriterien beurteilt. Dazu gehören unter anderem die Gründe für den Besitz, die Art der Beförderung, die Unterlagen sowie Beschaffenheit und Menge der Waren. Eine Mengenangabe allein ersetzt diese Prüfung nicht. Die gesetzlichen Voraussetzungen stehen in § 22 Tabaksteuergesetz.
Was für Selbstdreher bei der Einordnung wichtig ist
Für das Verständnis der Besteuerung sind vier Punkte entscheidend:
Den zeitlichen Bezug beachten. Ein Steuersatz gehört immer zu einem bestimmten Besteuerungszeitpunkt. Das Rechenbeispiel in diesem Artikel dokumentiert ausdrücklich den Tarif zum 1. Januar 2026 und ist keine aktuelle Tarifauskunft für spätere Zeitpunkte.
Alle Bestandteile berücksichtigen. Gewichtsanteil und Preisanteil werden zunächst zusammengezählt. Zusätzlich ist zu prüfen, ob die gesetzliche Mindeststeuer höher ausfällt. Die Umsatzsteuer ist davon als eigene Steuer zu unterscheiden.
Steuerbetrag und Packungspreis auseinanderhalten. Die Tabaksteuer ist ein Bestandteil des Kleinverkaufspreises. Ein bestimmter Steuersatz legt den späteren Verkaufspreis einer Packung nicht allein fest.
Zubehör gesondert betrachten. Rollpapier, Filter, Hülsen und Stopfgeräte unterliegen nicht der Tabaksteuer. Die Steuerberechnung für den Feinschnitt richtet sich nach dem Tabak und seinem Kleinverkaufspreis. Wie viele Zigaretten sich rechnerisch aus einer Packung ergeben, zeigt der Beitrag „Wie viele Zigaretten ergeben 30 g Drehtabak?“.
Häufig gestellte Fragen
Wie setzt sich die Tabaksteuer auf Drehtabak zusammen?
Für Feinschnitt kombiniert der Gesetzgeber zwei Bemessungskomponenten: einen spezifischen Anteil, der sich am Gewicht bemisst, und einen ad-valorem-Anteil, der sich prozentual am Kleinverkaufspreis orientiert. Hinzu tritt eine Mindeststeuer, die unabhängig vom festgelegten Preis eine Untergrenze pro Kilogramm sicherstellt.
Wer legt den Kleinverkaufspreis für Drehtabak fest?
Der Kleinverkaufspreis wird nach § 3 TabStG vom Hersteller oder Einführer als Einzelhandelspreis festgelegt und muss auf volle Euro und Cent lauten. Diese Preisbestimmung ist verbindlich für die Steuerberechnung und darf im Handel nicht unterschritten werden.
Welche Behörde erhebt die Tabaksteuer?
Der Zoll ist als Bundesbehörde für die Erhebung der Verbrauchsteuer zuständig.
Unterliegen Rollpapier, Filter und Stopfgeräte der Tabaksteuer?
Rollpapier, Filter, Hülsen und Stopfgeräte unterliegen nicht der Tabaksteuer.
Autor: Carsten Klügl
Fachliche Redaktion: Tabakguru
Stand: 28. Oktober 2026
